
Tempo di lettura stimato: 4 minuti
Avvicinarsi alle discipline che rappresentano i pilastri finanziari e contabili
Dicembre 23, Gennaio 24. Dopo le prime settimane del master EMBA mi imbatto nel modulo di “Management Accounting”, il primo che tocca da vicino temi economici in modo spinto, e che di fatto rappresenta la base per tutti i moduli successivi.
L’obiettivo del corso è fornire ai partecipanti gli strumenti analitici necessari per interpretare e gestire i dati contabili a supporto delle decisioni aziendali.
Attraverso lo studio di metodi per classificare e calcolare i costi e per analizzare la redditività, il corso si propone di sviluppare competenze chiave nella valutazione dell’impatto delle scelte aziendali sulla salute finanziaria dell’organizzazione.
La mia esperienza e le difficoltà che ho incontrato.
Nel primo weekend il corso ha coperto tutti i principali argomenti del modulo, concetti in alcuni casi a me noti, in altri casi completamente nuovi.
Inizialmente il corso può sembrare un labirinto di termini tecnici e concetti complicati, la realtà è che questi principi sono fondamentali e tutto sommato non così complicati come si potrebbe pensare.
Serve soltanto affrontarli nel modo giusto!
Prendiamo ad esempio la classificazione dei costi: distinguere tra costi diretti e indiretti, o variabili e fissi, è come organizzare le spese di casa in base alla loro natura e regolarità.
Il diagramma di redditività, per esempio, è uno strumento che permette di visualizzare graficamente il punto in cui un’impresa copre tutti i suoi costi e inizia a generare profitto, noto come Break Even Point.
Il margine di contribuzione, ovvero il ricavo di vendita rimanente dopo aver coperto i costi variabili, che offre una visione chiara di quanto ogni prodotto contribuisca alla copertura dei costi fissi e al profitto. Particolarmente utile in situazioni complesse come valutare se sia più conveniente produrre internamente o acquistare un prodotto da un fornitore, la famosa analisi “make or buy”.
Altri concetti fondamentali sono ad esempio la leva operativa, che misura la sensibilità del profitto operativo di un’azienda alle variazioni del suo volume di vendite. Un’azienda con un alto grado di leva operativa avrà un incremento più significativo dei profitti quando le vendite aumentano, il che può essere vantaggioso, ma anche rischioso se le vendite diminuiscono.
Le configurazioni del costo, come Full Costing o Direct Costing, che influenzano non solo la valutazione del costo di un prodotto ma anche le strategie aziendali a lungo termine. Con il Full Costing, ogni prodotto assorbe una parte di tutti i costi aziendali, mentre il Direct Costing assegna solo i costi direttamente attribuibili al prodotto.
Questi concetti rappresentano strumenti essenziali per guidare un’azienda e per essere in grado di prendere decisioni strategiche.
Come ho superato le difficoltà iniziali.
All’inizio del corso di Management Accounting, mi sono trovato a navigare in un mare di frustrazione.
Non nascondo che in qualche momento ho pensato di aver sbagliato master, e che forse non ero portato per queste materie.
La complessità iniziale dell’applicazione di questi concetti, sembrava un grosso ostacolo per il proseguo del percorso. Questa sensazione di smarrimento era amplificata dal mio background accademico, distante dagli studi economici cosi pratici.
La svolta è avvenuta quando ho avuto il coraggio di rivolgermi al professore per esporre le difficoltà che stavo incontrando nello studiare la materia.
I suoi consigli sono stati illuminanti, perché da un lato mi ha “tranquillizzato” normalizzando il mio stato di confusione come parte integrante del processo di apprendimento, soprattutto per chi proviene da aree di studio differenti.
Poi, come se avesse compreso esattamente ciò di cui avevo bisogno, mi ha consigliato un libro dal titolo evocativo: “Finalmente ho capito come leggere un bilancio”, suggerendomi di leggerlo prima di studiare in modo approfondito il materiale dato a lazione.
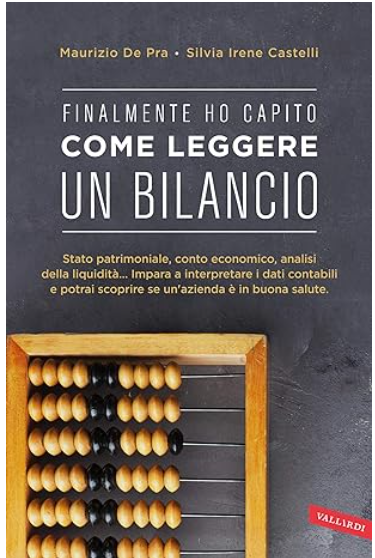
La lettura di questo piccolo volume (sono poco più di 130 pagine) è stata per me una svolta; in esso l’autore spiega in modo semplice concetti chiave per leggere un bilancio, la cui comprensione è fondamentale per addentrarsi nel mondo della finanza.
Il libro inizia con la descrizione, arricchita da esempi pratici, dei principali documenti di un bilancio, il conto economico, lo stato patrimoniale, il rendiconto finanziario e tutte le voci ad essi collegati.
L’autore prosegue poi il suo percorso con un capitolo dedicato alla riclassificazione del bilancio, ovvero il processo con cui le voci di un bilancio vengono organizzate per migliorarne la comprensibilità e conformità agli standard contabili, un capitolo sulla liquidità, ed infine un ultimo paragrafo dedicato all’analisi del bilancio per indici, con un focus sulla redditività (come ROI, ROE, ecc), indici di finanziari e patrimoniali.
Dopo aver compreso i principali concetti espressi in questo volume, è stato molto più semplice tornare a studiare sul materiale del corso e applicare i concetti appresi anche per la realizzazione di casi di studi complessi.
Questa esperienza mi ha insegnato che quando ci si imbatte in un nuovo percorso non bisogna abbattersi di fronte alle prime difficoltà, anche quando queste sembrano insormontabili o troppo difficili.
Il concetto è che molto probabilmente si sta approcciando al problema in un modo sbagliato, oppure peggio stiamo semplicemente sottovalutando le nostre stesse capacità di riuscire a cavarcela.
Un buon approccio è quello di farsi aiutare, senza aver timore di essere giudicati; un pò come ho fatto io chiedendo aiuto al docente.
Poi impegno e costanza ovviamente fanno la differenza.
Se vi siete trovati ad affrontare situazioni o difficoltà simili, fatemi sapere come le avete affrontate.