
Tempo di lettura stimato: 11 minuti
Nel mio articolo precedente sull’interesse composto abbiamo visto come i rendimenti, se lasciati investiti, possano generare a loro volta nuovi rendimenti. Era rimasta aperta una domanda: dove si può investire per provare a mettere in moto questo meccanismo?
Ripartiamo dallo spoiler con cui avevo chiuso: uno degli strumenti più semplici da comprendere è un ETF che replica l’S&P 500.
Non è l’unico modo di investire né quello giusto per tutti. Un portafoglio può combinare azioni, obbligazioni e liquidità in percentuali diverse e per costruirlo è opportuno farsi aiutare da un consulente finanziario qualificato. Ma, se l’obiettivo è capire da zero come funziona un investimento, l’S&P 500 è un buon punto di partenza.
Che cos’è l’S&P 500
L’S&P 500 è un indice che rappresenta 500 tra le principali aziende quotate negli Stati Uniti. Al suo interno troviamo società molto conosciute, come Apple, Microsoft, Amazon, Nvidia, Alphabet, Meta, Visa e Coca-Cola.
Secondo S&P Dow Jones Indices, queste aziende coprono circa l’80% della capitalizzazione disponibile del mercato azionario statunitense. In altre parole, l’indice offre una fotografia piuttosto ampia delle grandi imprese americane.
Le società non hanno tutte lo stesso peso: quelle più grandi influenzano maggiormente l’andamento dell’indice. Inoltre, la composizione viene aggiornata nel tempo: alcune aziende escono e altre entrano.
L’S&P 500, però, è soltanto un indice: è un numero utilizzato per misurare l’andamento di quel gruppo di aziende. Non si può acquistare direttamente. Per investirci serve uno strumento che ne replichi il comportamento. Ed è qui che entra in gioco l’ETF.
Che cos’è un ETF
ETF significa Exchange Traded Fund, cioè fondo negoziato in Borsa.
Possiamo immaginarlo come un paniere. Invece di comprare separatamente centinaia di azioni, acquistiamo una quota di un fondo che le contiene per noi. Un ETF sull’S&P 500 cerca quindi di replicare l’andamento dell’indice.
Come spiega Borsa Italiana, gli ETF sono negoziati in Borsa come le normali azioni e hanno generalmente costi di gestione contenuti.
Per un principiante i vantaggi sono facili da intuire:
- con un solo acquisto si investe indirettamente in centinaia di aziende;
- non è necessario scegliere ogni singola azione;
- i costi sono in genere contenuti;
- si compra e si vende in Borsa come un’azione.
Questo riduce il rischio legato al fallimento o al crollo di una singola società, ma non elimina il rischio di mercato: se l’economia e la Borsa americana scendono, anche un ETF sull’S&P 500 può perdere molto valore.
Accumulazione o distribuzione: una differenza importante
Quando una società guadagna, può decidere di distribuire una parte degli utili agli azionisti. Questa quota si chiama dividendo.
Facciamo un esempio semplice: Coca-Cola.
Se Coca-Cola paga un dividendo annuo di 2,12 dollari per azione, significa che chi possiede 100 azioni riceve circa:
100 × 2,12 = 212 dollari l’anno
Preso da solo, non sembra tantissimo. Ma il punto è cosa faccio con quei dividendi.
Se li incasso e li spendo, il meccanismo finisce lì.
Se invece li reinvesto, quei soldi comprano nuove azioni o nuove quote, che a loro volta potranno generare altri dividendi.
Ed è qui che torna il concetto di interesse composto: anche i dividendi possono iniziare a produrre altri dividendi.
Un ETF funziona in modo simile, ma invece di investire in una sola società come Coca-Cola, investe in un paniere di tante aziende. Alcune di queste aziende pagano dividendi, che l’ETF incassa.
A quel punto ci sono due possibilità.
Un ETF a distribuzione versa i dividendi sul conto dell’investitore.
Un ETF ad accumulazione, spesso indicato dalla sigla Acc, li reinveste automaticamente dentro il fondo.
Per chi investe nel lungo periodo, l’accumulazione è molto coerente con l’interesse composto: i dividendi non vengono prelevati, ma restano investiti e contribuiscono alla crescita del capitale.
In altre parole: anche piccole somme, se reinvestite nel tempo, possono iniziare a lavorare.
Andamento dell’S&P 500 nel tempo
Guardando indietro è facile trovare azioni che hanno fatto molto meglio dell’indice.
Ad esempio Apple, Microsoft, Amazon e Nvidia sono alcuni esempi evidenti.
Il problema è individuarle prima che diventino dei colossi e riuscire a mantenerle durante anni difficili e forti ribassi. Per ogni grande vincitore esistono molte aziende che hanno perso valore o sono scomparse.
E la difficoltà non riguarda soltanto i piccoli investitori. Secondo lo SPIVA U.S. Scorecard, al 31 dicembre 2025 quasi il 90% dei fondi azionari americani attivi sulle grandi società ha fatto peggio dell’S&P 500 nell’arco di 15 anni.
Uno degli studi più interessanti sulla difficoltà di scegliere le singole azioni è quello del professor Hendrik Bessembinder, dell’Arizona State University. Il ricercatore ha analizzato 29.754 azioni americane quotate tra il 1926 e il 2025 per capire quante avessero realmente prodotto un buon risultato nel corso della loro permanenza in Borsa.
Come termine di confronto ha utilizzato i Treasury Bill a un mese, titoli di Stato americani di brevissima durata e considerati a basso rischio. Il loro rendimento cambia nel tempo: lo studio immagina di rinnovare ogni mese l’investimento, reinvestendo anche gli interessi. Considerando l’intero periodo dal 1926 al 2025, questa strategia ha reso mediamente circa il 3,3% all’anno.
Il risultato dello studio è sorprendente: quasi 6 azioni su 10 hanno reso meno dei Treasury Bill durante il periodo in cui sono state quotate. Inoltre, appena 46 società — meno di 2 ogni 1.000 — hanno generato la metà dei 91.000 miliardi di dollari di ricchezza netta creata dalla Borsa americana rispetto ai Treasury Bill.
In parole semplici, gran parte della crescita del mercato è dipesa da pochissime aziende, molto difficili da individuare in anticipo. Un ETF ampio riduce questo problema perché permette di acquistare molte società insieme, comprese quelle che potrebbero diventare le grandi vincitrici del futuro. Fonte: Hendrik Bessembinder, One Hundred Years in the U.S. Stock Markets, 2026.
Comprare l’indice significa rinunciare a scegliere il prossimo campione in anticipo, ma avere comunque in portafoglio le aziende che diventano più grandi mentre ne fanno parte. L’ETF non batterà l’indice, perché il suo obiettivo è replicarlo. Ma fare meglio con continuità è molto più difficile di quanto sembri.
Crisi, guerre e dazi: cosa insegna la storia
Investire nell’S&P 500 non significa vedere il capitale crescere in linea retta. La storia è piena di crisi finanziarie, attentati, epidemie, guerre, inflazione e decisioni politiche capaci di spaventare i mercati.
Alcuni esempi aiutano a mettere le cose in prospettiva.
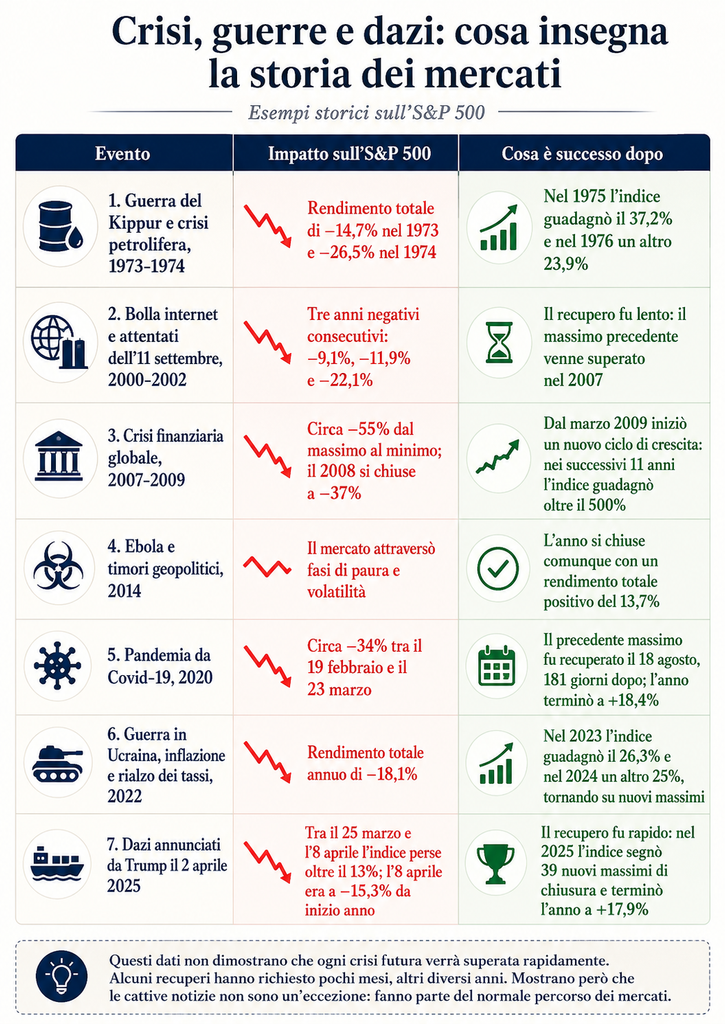
La lezione non è che la Borsa salga sempre, ma che il tempo può assorbire oscillazioni che nel breve periodo sono anche molto forti.
Quanto ha reso mediamente l’S&P 500?
Secondo S&P Dow Jones Indices, dalla nascita dell’indice nel 1957 il rendimento medio annuo composto è stato di circa il 7% considerando soltanto l’aumento dei prezzi e di circa il 10% includendo anche i dividendi reinvestiti.
Il dato di lungo periodo non dipende soltanto dai primi decenni: nei 30 anni compresi tra gennaio 1996 e dicembre 2025 il rendimento medio annuo è stato circa il 10,4%, sempre con i dividendi reinvestiti.
Questa media, però, non arriva in modo regolare. L’S&P 500 non offre il 10% ogni anno: può guadagnare il 30% e l’anno successivo perdere il 20%. Storicamente, le fasi rialziste sono durate in media circa cinque anni e hanno prodotto complessivamente intorno al 160%, mentre i principali mercati ribassisti hanno registrato una perdita media vicina al 33%.
Gli anni con i maggiori rialzi dal 1957
Per capire meglio cosa significa che la media non arriva mai in modo regolare, basta guardare alcuni degli anni migliori della storia dell’S&P 500.
Ci sono stati periodi in cui, dopo crisi o fasi difficili, l’indice ha registrato rialzi molto importanti in un solo anno. Questo non vuol dire che sia possibile prevederli in anticipo, né che si ripetano sempre allo stesso modo. Però aiuta a capire un punto fondamentale: nei mercati, spesso, una parte significativa del rendimento di lungo periodo arriva da pochi anni molto positivi.
Ecco alcuni degli anni con i maggiori rialzi dell’S&P 500 dalla nascita dell’indice nel 1957:
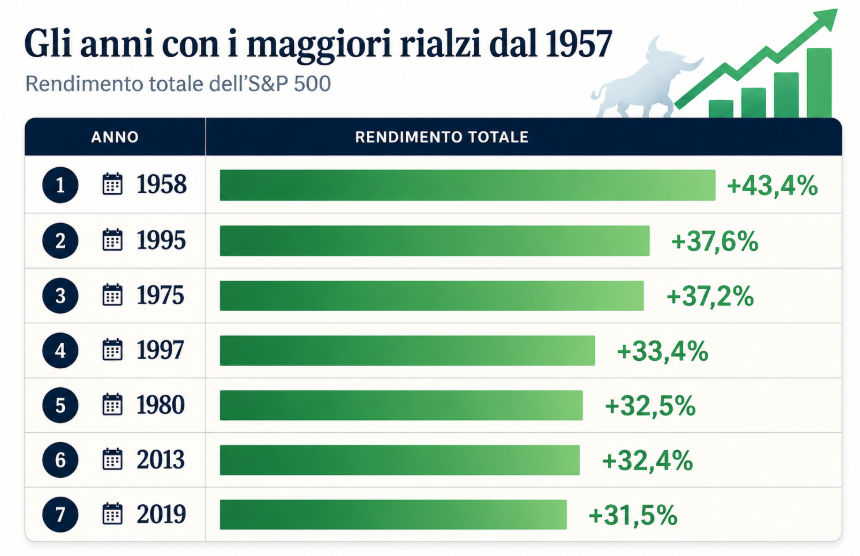
Il messaggio è semplice: se si esce dal mercato nei momenti difficili, si rischia anche di perdere alcuni dei rimbalzi più forti. Ed è proprio per questo che, quando si parla di investimenti di lungo periodo, tempo, pazienza e disciplina diventano elementi fondamentali.
Anche il periodo più recente è stato particolarmente positivo: +26,3% nel 2023, +25% nel 2024 e +17,9% nel 2025. Complessivamente, nei tre anni l’S&P 500 ha prodotto un rendimento totale dell’86,1%, pari a circa il 23% medio annuo composto.
Sono risultati molto superiori alla media storica e non vanno considerati normali o automaticamente ripetibili. Servono però a ricordare che, così come esistono anni di forti perdite, esistono anche rialzi molto rapidi. Restare fuori dal mercato durante quei periodi può ridurre sensibilmente il risultato di lungo termine.
Il collegamento con l’interesse composto
Il rendimento storico di lungo periodo appena visto spiega perché nel precedente articolo avevo utilizzato il 10% come esempio matematico.
Ma una media storica non è una promessa. Il rendimento non arriva in modo regolare e, per un investitore italiano, incidono anche costi, tasse e cambio tra euro e dollaro.
Il meccanismo dell’interesse composto si attiva comunque nello stesso modo:
- si investe un capitale;
- i rendimenti e i dividendi restano investiti;
- si aggiungono eventualmente nuovi versamenti nel tempo;
- si lascia lavorare il capitale per molti anni.
Un ETF ad accumulazione rende automatico il secondo passaggio. Un piano di acquisti periodici può aiutare con il terzo. Il quarto dipende soprattutto dalla pazienza.
Come si compra un ETF sull’S&P 500
Per acquistare un ETF è necessario disporre di un conto titoli presso una banca o un broker. Oggi la maggior parte degli intermediari offre piattaforme online attraverso le quali è possibile cercare, acquistare e gestire ETF, azioni e altri strumenti finanziari.
Nel mio caso utilizzo Fineco e, per questo motivo, descriverò il procedimento facendo riferimento alla sua piattaforma. I passaggi sono comunque molto simili anche utilizzando altre banche o broker.
1. Cercare l’ETF
Nel sito Fineco si può utilizzare il campo CERCA nella parte alta della pagina e inserire il nome dello strumento oppure, preferibilmente, il suo codice ISIN.
La ricerca può partire dalle parole “S&P 500 UCITS ETF”. La sigla UCITS identifica fondi conformi alla normativa europea, mentre l’ISIN permette di riconoscere con precisione lo strumento.
Per orientarsi tra i diversi prodotti può essere utile anche justETF, un sito che consente di cercare e confrontare gli ETF disponibili. Per ciascuno mostra informazioni come codice ISIN, costo annuo TER, dimensione del fondo, accumulazione o distribuzione dei dividendi, domicilio e metodo di replica. È uno strumento di confronto, non una raccomandazione: prima dell’acquisto è sempre opportuno verificare i dati aggiornati nel KID e nella documentazione ufficiale dell’emittente, oltre alla disponibilità dell’ETF su Fineco.
2. Controllare la scheda
Prima dell’acquisto è importante verificare almeno:
- che l’indice replicato sia effettivamente l’S&P 500;
- che sia un ETF UCITS tradizionale, non a leva e non inverso;
- se sia ad accumulazione (Acc) o a distribuzione (Dist);
- il costo annuo, indicato dal TER;
- il tipo di replica e il mercato sul quale è quotato.
Il fatto che un ETF sia quotato in euro non elimina automaticamente l’esposizione al dollaro: ciò che conta è la valuta delle aziende contenute nel fondo e l’eventuale presenza di una copertura valutaria.
3. Inserire l’ordine
Dalla scheda dello strumento si seleziona COMPRA, si indica il numero di quote e, se lo si desidera, un prezzo limite. Quest’ultimo consente di stabilire il prezzo massimo che si è disposti a pagare. Prima di confermare, Fineco mostra il controvalore dell’operazione e i relativi costi.
Dopo la conferma, lo stato dell’operazione può essere controllato nel Monitor Ordini. Una volta eseguito, l’ETF apparirà nel portafoglio.
4. In alternativa, impostare acquisti periodici
Fineco offre anche il Piano Replay, che permette di programmare acquisti ricorrenti per quantità o per importo. È una modalità utile per investire con gradualità e costanza, controllando sempre costi e condizioni applicate al proprio conto.
Semplice non significa privo di rischi
Un ETF sull’S&P 500 può essere uno strumento semplice, ma resta un investimento interamente azionario e concentrato sulle grandi imprese degli Stati Uniti.
Prima di investire denaro reale bisognerebbe quindi:
- mantenere una riserva per le emergenze;
- non utilizzare somme che potrebbero servire nel breve periodo;
- avere un orizzonte temporale lungo;
- essere pronti a vedere temporaneamente il capitale scendere anche molto;
- controllare costi, fiscalità e rischio di cambio;
- definire con un professionista l’eventuale presenza di obbligazioni, liquidità o altri mercati nel portafoglio.
La semplicità riguarda lo strumento, non la certezza del risultato.
La vera difficoltà è lasciare lavorare il tempo
Per iniziare a capire gli investimenti non è necessario prevedere quale sarà la prossima Nvidia o trascorrere le giornate davanti ai grafici.
Un ETF sull’S&P 500 consente di partecipare all’andamento di centinaia di grandi aziende con un solo strumento. Con dividendi reinvestiti, costi contenuti e un orizzonte lungo, può mettere in moto proprio il meccanismo dell’interesse composto visto nel precedente articolo.
La formula, almeno sulla carta, è semplice: diversificazione, costi bassi, costanza e tempo.
La parte più difficile non è comprare l’ETF. È continuare a seguire il piano quando i mercati scendono e le notizie fanno sembrare che questa volta sia tutto diverso.
Nota: questo articolo ha finalità esclusivamente divulgative e non costituisce consulenza o raccomandazione finanziaria. Ogni investimento comporta rischi, inclusa la possibile perdita del capitale. Prima di investire è opportuno valutare obiettivi, orizzonte temporale e propensione al rischio con un consulente finanziario qualificato.